Licencje i koszty
Koszty utrzymania CRM: na co zaplanować budżet po wdrożeniu
Wdrożenie kończy projekt, nie zarządzanie systemem.
Utrzymanie CRM to stały element zarządzania, nie domknięcie projektu
Wdrożenie kończy projekt, nie zarządzanie systemem. Zarządzanie obejmuje planowanie, organizowanie, przewodzenie i kontrolowanie – czyli zadania skierowane na różnorodne zasoby organizacji dla osiągnięcia celów firmy. CRM wspiera każdą z tych czterech płaszczyzn.
Po wdrożeniu każda z czterech funkcji wymaga osobnego nakładu w budżecie. Planowanie to coroczny i kwartalny przegląd celów systemu oraz priorytetów na kolejny okres. Organizowanie grupuje wokół CRM działania i zasoby: dostępy, role, środowiska testowe, kolejność prac.
Przewodzenie dotyczy użytkowników – ich motywowania i wydajności pracy. Kontrolowanie to obserwowanie postępów i definiowanie przeszkód na drodze do założonych celów.
Podział budżetu utrzymaniowego na cztery kategorie, zamiast jednej puli „na CRM”, pokazuje, czy nakłady nie skupiają się na technice kosztem przewodzenia i kontrolowania. To one decydują, czy system jest faktycznie używany. W każdej kategorii występują dwa rodzaje pozycji: czas zespołu wewnętrznego oraz kupowane na zewnątrz usługi i opłaty.
Nazwy pozycji powtarzają się w każdej z czterech kategorii: opłata licencyjna lub abonamentowa, czas pracy administratora i zespołu wewnętrznego, usługa kupowana od dostawcy oraz opłata za narzędzie zewnętrzne. Rozbite na osobne wiersze pokazują, ile budżetu pochłania technika, a ile praca z użytkownikami i danymi.
Budżet utrzymania CRM tworzą dwa rodzaje pieniędzy: kwoty z faktur oraz godziny pracy zespołu wewnętrznego. Pierwsze widać w kosztach od razu, drugie dopiero po przeliczeniu na zł. Bez tego przeliczenia budżet wygląda na niższy, niż jest w rzeczywistości.
Budżet utrzymania CRM bez kwot jest listą życzeń. Każdy wiersz dostaje liczbę: kwotę z faktury, stawkę z umowy albo iloczyn godzin i stawki wewnętrznej. Wiersz bez liczby pokaże się w budżecie dopiero po fakcie.
Za i przeciw: korzyści i ryzyka związane z planowaniem budżetu utrzymania CRM
- Za: dokładne planowanie redukuje koszty niewiadomeBudżet bez liczby to lista życzeń – tylko po fakcie widać, ile się wydało
- Za: rozdział na cztery funkcje zarządzania pomaga zrozumieć, gdzie idzie czas i pieniądzePlanowanie, organizowanie, przewodzenie, kontrolowanie – każda wymaga osobnego nakładu
- Przeciw: brak właściciela pozycji prowadzi do niekontrolowanego wzrostu kosztówInicjatywa bez właścca i efektu nie znika – jej utrzymanie staje się stałą pozycją
- Przeciw: ignorowanie czasu pracy zespołu wewnętrznej powoduje nadmierną niedoszacowanie budżetuGodziny nie są widoczne w fakturach – ale mają realną wartość w zł
Integracje z innymi systemami: powtarzalny koszt i źródło problemów
CRM rzadko działa w izolacji. Zwykle wymienia dane z systemem finansowo-księgowym lub ERP, fakturowaniem, pocztą elektroniczną, telefonią, formularzami na stronie internetowej, sklepem internetowym oraz narzędziami do obsługi zgłoszeń i marketingu. Każde połączenie ma dwa końce i dwa cykle życia, dlatego integracje należą do najbardziej powtarzalnych pozycji w budżecie utrzymaniowym.
Do budżetu wchodzą zwykle opłata licencyjna lub abonamentowa za konektor oraz prace programistyczne przy każdej zmianie po którejkolwiek ze stron. Osobno trzeba ująć utrzymanie środowiska testowego, monitoring poprawności przepływu danych i czas reakcji na błędy.
Rezerwa jest potrzebna na typowe problemy: zmianę schematu lub wersji interfejsu przez dostawcę jednego z systemów, limity liczby zapytań oraz różnice w słownikach i mapowaniu pól. Osobno trzeba przewidzieć duplikaty i konflikty rekordów po scaleniu oraz brak wskazanego właściciela integracji.
Dla budżetu oznacza to jedno: integracja jest kosztem ciągłym od pierwszego dnia, nie elementem projektu wdrożeniowego. Nawet w miesiącu bez prac rozwojowych ktoś musi zauważyć i obsłużyć przerwanie przepływu danych. To czas zaplanowany, a nie „znaleziony” w razie awarii.
Do wyceny u dostawcy są trzy pozycje: opłata licencyjna lub abonamentowa za konektor, prace programistyczne przy każdej zmianie po którejkolwiek ze stron oraz monitoring przepływu danych z czasem reakcji na błędy. Pierwsza jest opłatą stałą w cyklu powtarzalnym, dwie pozostałe rozlicza się pakietem godzin albo stawką za dzień. Każda wymaga własnego wiersza w budżecie.
Metody integracji systemów IT, ich progi opłacalności i typowe problemy dotyczą także połączeń CRM. Przy wycenie porównuje się koszt utrzymania połączenia z efektem, jaki ono daje. Połączenie, którego kosztu utrzymania nikt nie policzył, zostaje w budżecie na stałe.
Do porównania dwóch ofert integracyjnych potrzebne są trzy liczby: opłata za konektor w cyklu miesięcznym lub rocznym, stawka za dzień pracy programisty oraz cena pakietu godzin na monitoring i reakcję na błędy. Bez nich w budżecie zostają widełki.
Controlling inicjatyw CRM: co daje rozwojowi systemu
Koszt inicjatywy to nie tylko koszt jej wdrożenia. Przy planowaniu rozwoju CRM trzeba ocenić, co inicjatywa ma dać organizacji i jakie są jej koszty, zanim nowa funkcja trafi do budżetu.
W praktyce chodzi o porównanie oczekiwanego efektu – krótszego czasu pracy, mniejszej liczby błędów, szybszej obsługi klienta – z kosztem w całym horyzoncie. Ten obejmuje konfigurację lub wdrożenie, testy, szkolenie użytkowników, a następnie utrzymanie w kolejnych okresach.
Część potrzeb zrealizuje standardowa konfiguracja, część wymaga indywidualnego rozwoju. Różnica między tymi drogami ujawnia się w koszcie utrzymania, a nie w samej wycenie wdrożenia.
Kontrolowanie jako funkcja zarządzania polega na obserwowaniu postępów i definiowaniu przeszkód na drodze do celów. W CRM to regularny przegląd listy inicjatyw i decyzja, czy je kontynuować, przeprojektować czy zamknąć. Inicjatywa bez właściciela i zapisanego oczekiwanego efektu zwykle nie znika z planu sama, a jej utrzymanie staje się stałą, nierozliczaną pozycją kosztową.
Pozycje kosztowe inicjatywy do wycenienia przed decyzją: konfiguracja lub prace rozwojowe, testy, szkolenie użytkowników, a po uruchomieniu czas obsługi zgłoszeń związanych z nową funkcją. Każda z nich wraca w kolejnych okresach, więc decyzja o inicjatywie jest decyzją o stałej pozycji w budżecie, a nie o jednorazowym wydatku.
Koszty zakończonych prac rozwojowych prowadzonych na własne potrzeby można zaliczyć do wartości niematerialnych i prawnych, jeśli spełnione są warunki z art. 33 ust. 2 ustawy o rachunkowości. Wtedy inicjatywa nie obciąża wyniku jednorazowo, lecz wraca w kolejnych okresach jako odpis amortyzacyjny. Decyzja o inicjatywie jest więc decyzją o wieloletniej pozycji w budżecie.
Do wartości niematerialnych i prawnych zalicza się koszty zakończonych prac rozwojowych (art. 3 ust. 1 pkt 14 ustawy o rachunkowości), jeśli spełniają warunki z art. 33 ust. 2 tej ustawy. Zakres prac rozwojowych opisuje pkt 59 MSR 38: projektowanie, wykonanie i testowanie wybranych rozwiązań w zakresie nowych lub udoskonalonych systemów lub usług.
Inicjatywę wycenia się trzema liczbami: kosztem uruchomienia, rocznym kosztem utrzymania i oczekiwanym efektem. Trzecia liczba decyduje, czy dwie pierwsze mają pokrycie. Inicjatywa bez niej zostaje w planie jako stała pozycja.
Najważniejsze koszty utrzymania CRM – rankowanie według wpływu na efektywność
- Pielęgnacja danych – jakość danych decyduje o jakości decyzjiKrytyczne
- Zarządzanie zmianą i komunikacjaWysokie
- Integracje z systemami ITWysokie
- Szkolenia i rozwój kompetencjiŚrednie
- Utrzymanie procesów organizacyjnychŚrednie
Kompetencje i kapitał ludzki w utrzymaniu CRM
Pracownicy i współpracownicy to zasoby ludzkie. Przewodzenie to zarządzanie tymi zasobami tak, aby pracownicy byli zmotywowani do pracy i zwiększali wydajność. W utrzymaniu CRM oznacza to budżet na kompetencje w cyklu powtarzalnym – nie jedno szkolenie z wdrożenia, ale działanie wracające co kilka miesięcy.
Do zaplanowania należą: szkolenie nowych pracowników z obsługi systemu, szkolenia po istotnych aktualizacjach i zmianach konfiguracji, baza wiedzy oraz procedury opisujące „jak wykonać to zadanie w CRM”. Osobno czas superużytkowników wspierających kolegów z zespołu i czas administratora odpowiadającego na bieżące pytania.
Osobno trzeba ująć skutki rotacji. Każda zmiana na stanowisku oznacza ponowne wdrożenie kolejnej osoby w logikę pracy w systemie.
Przy układaniu budżetu trzeba zdecydować, czy szkolenia realizuje zespół wewnętrzny (koszt to czas), czy dostawca (koszt to usługa). Zmienia to strukturę budżetu, ale nie usuwa potrzeby jego zaplanowania.
Trzy sposoby rozliczenia kompetencji: praca własna superużytkowników i administratora, szkolenie kupione u dostawcy systemu oraz szkolenie z zewnątrz. Pierwszy obciąża godziny zespołu, dwa pozostałe pojawiają się jako faktura – dlatego w budżecie potrzebne są obie kolumny, godziny i kwoty.
Budżet kompetencji ma dwa nośniki kosztu: fakturę za szkolenie kupione na zewnątrz oraz godziny pracy własnej superużytkowników i administratora. Pierwszy jest kwotą do wpisania, drugi trzeba wycenić wewnątrz firmy.
Cena szkolenia bywa podawana za dzień albo za osobę – to dwie różne kwoty do budżetu. Trzeba też ustalić, czy w cenie są materiały i czy po szkoleniu zostaje baza wiedzy dla kolejnego pracownika.
Porównanie kosztów utrzymania CRM: wewnętrzne vs. zewnętrzne rozwiązania
- Szkolenia – realizowane przez zespół wewnętrznyKoszt: godziny pracy superużytkowników i administratora
- Szkolenia – kupowane u dostawcyKoszt: faktura za dzień lub za osobę; często zawiera materiały i bazę wiedzy
- Komunikacja i zarządzanie zmianąCzas przygotowania materiałów, uzgodnień i analizy reakcji – nie jest to faktura
- Monitoring integracjiPakiet godzin albo stawka za dzień – trzeba rozliczać osobno
Dane i zasoby informacyjne: ciągła pielęgnacja bazy
Zasoby informacyjne przedsiębiorstwa obejmują unikalną wiedzę pracowników, patenty, prawa autorskie oraz bazy danych. Baza klientów w CRM jest więc zasobem samym w sobie, nie produktem ubocznym pracy działu sprzedaży. Bez stałego nakładu traci jakość: pojawiają się duplikaty, puste pola, nieaktualne dane kontaktowe i rozjechane statusy.
Do budżetu utrzymaniowego wchodzą tu: porządkowanie i scalanie duplikatów, uzupełnianie brakujących danych, ujednolicanie słowników i etapów procesu sprzedażowego, kopie zapasowe i okresowe testy odtworzenia danych. Trzeba też ustalić i egzekwować zasady dostępu oraz okresy przechowywania rekordów.
Część tych zadań da się zautomatyzować – reguły walidacji przy zapisie, narzędzia do wzbogacania i porządkowania danych. Część pozostaje pracą ręczną przypisaną do konkretnej osoby.
Konsekwencja dla controllingu jest bezpośrednia: dane z CRM są podstawą raportów i decyzji, więc ich jakość decyduje, czy kontrolowanie opiera się na wiarygodnym obrazie sytuacji. W budżecie warto zapisać nie tylko kwotę, ale i cykl raportowania jakości danych oraz osobę odpowiedzialną za ten obszar.
Reguły walidacji, narzędzia do wzbogacania i porządkowania danych oraz kopie zapasowe to pozycje kupowane osobno. Nie zastępują pracy ręcznej, więc w budżecie stoją obok niej, a nie zamiast niej.
Trzy liczby do wiersza danych: liczba godzin pracy ręcznej w miesiącu, opłata za narzędzie do wzbogacania lub deduplikacji oraz częstotliwość testu odtworzenia kopii zapasowej. Pierwsza jest czasem zespołu, druga fakturą.
Procesy wokół CRM: zabezpieczenie przed chaosem organizacyjnym
Brak zdefiniowania procesów organizacyjnych prowadzi do chaosu organizacyjnego. W dłuższej perspektywie może to być jedna z przyczyn rychłego upadku firmy. Trzech na pięciu nowych przedsiębiorstw upada w pierwszych dwóch latach działalności.
Wokół CRM chaos przyjmuje konkretne formy: część pracy wykonuje się poza systemem, dane wprowadza się po fakcie albo wcale, a raporty zestawia się ręcznie w arkuszu kalkulacyjnym.
Aby temu zapobiec, budżet musi przewidzieć czas na wskazanie właściciela systemu oraz właścicieli poszczególnych obszarów danych. Trzeba też ustalić macierz odpowiedzialności (kto decyduje o zmianie, kto testuje, kto szkoli, kto reaguje na zgłoszenia), procedurę przyjmowania i rozwiązywania problemów oraz utrzymanie dokumentacji procesów w aktualnym stanie.
Największym kosztem braku procesów jest praca dublowana i ręczne raportowanie – widoczne dopiero po wycenie w godzinach. Regularny przegląd procesów, wpisany do budżetu jako stała pozycja czasu, jest zwykle tańszy niż usuwanie skutków jego braku po kilku kwartałach.
Właściciel systemu i właściciele obszarów danych to pozycje budżetowe, nie funkcje z opisu stanowiska. Ich czas wraca co miesiąc, dlatego wymaga własnego wiersza w budżecie.
Komunikacja i zarządzanie zmianą po wdrożeniu
Komunikacja jest elementem systemu CRM, a nie dodatkiem do wdrożenia. Agnieszka Dejnaka opisała „Projekt komunikacji z klientem”, ilustrując go przykładami firmy produkcyjno-handlowej oraz firmy edukacyjnej. Po uruchomieniu systemu komunikacja nie ustaje – dotyczy każdej zmiany w sposobie pracy i w formach kontaktu z klientem.
Do budżetu wchodzą: przygotowanie i rozesłanie informacji do użytkowników o zmianach (nowe pola, nowe zasady, nowe formularze), materiały instruktażowe i krótkie formy szkoleniowe. Trzeba też ująć uzgodnienia z klientami, gdy zmienia się sposób kontaktu lub zakres zbieranych informacji, oraz czas na zebranie reakcji po wdrożeniu zmiany i wyciągnięcie wniosków.
Zarządzanie zmianą łączy się tu bezpośrednio z przewodzeniem rozumianym jako motywowanie pracowników i podnoszenie ich wydajności. Bez zaplanowanej komunikacji użytkownicy wracają do starych nawyków – arkuszy i prywatnych notatek – a nakłady na rozwój systemu nie przekładają się na sposób pracy. Czas na komunikację jest więc pozycją budżetową, a nie „dodatkiem do projektu”.
Koszt komunikacji to przede wszystkim czas: przygotowanie materiałów, uzgodnienia z klientami i zebranie reakcji po zmianie. W budżecie jest to pozycja godzinowa, a nie faktura od dostawcy.
Szkielet budżetu utrzymaniowego: lista obszarów do zaplanowania
Robocza lista obszarów do przejścia z zespołem i dostawcą: opłaty za licencje i subskrypcje; pakiet wsparcia i utrzymania od dostawcy; czas pracy administratora i zespołu wewnętrznego; integracje z pozostałymi systemami (konektory, prace, monitoring, reakcja na błędy).
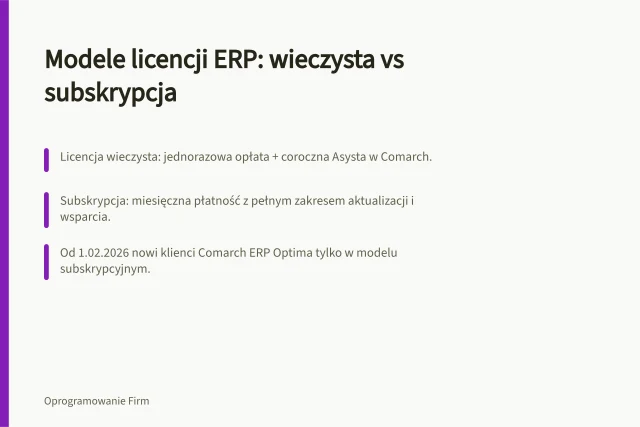
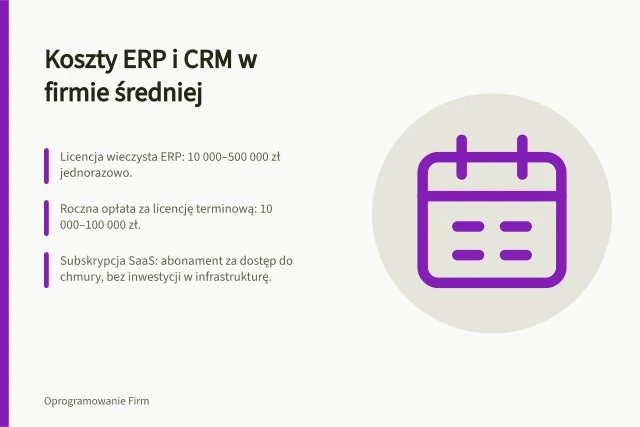
Przy licencjach i subskrypcjach trzeba ustalić z dostawcą cztery rzeczy: czy opłata jest miesięczna czy roczna, ilu użytkowników i jakie moduły obejmuje, czy konektory oraz funkcje dodatkowe są płatne osobno i czy podane stawki są kwotami netto czy brutto. Dopiero komplet tych odpowiedzi pozwala porównać dwie oferty i wpisać do budżetu jedną kwotę zamiast widełek.
Wiersz „licencje i subskrypcje” ma trzy parametry: cykl (miesiąc albo rok), liczbę użytkowników i zakres modułów. Każdy z tych parametrów zmienia kwotę, dlatego bez nich w budżecie zostają widełki.
Wiersz „wsparcie dostawcy” obejmuje pakiet wsparcia i utrzymania: liczbę zgłoszeń, godziny reakcji i kanał zgłoszeń. To pozycja stała w cyklu miesięcznym albo rocznym.
Wiersz „konektory” obejmuje opłatę za konektor oraz prace programistyczne rozliczane pakietem godzin albo stawką za dzień. Monitoring integracji i czas reakcji na błędy to osobny wiersz.
Dalej: rozwój i zmiany konfiguracji wraz z testami; pielęgnacja danych – deduplikacja, walidacja, uzupełnianie, kopie zapasowe i zasady dostępu; szkolenia nowych pracowników i aktualizacje wiedzy po zmianach.
Na końcu: dokumentacja procesów i macierz odpowiedzialności; komunikacja do użytkowników i do klientów; okresowy przegląd inicjatyw i jakości danych.
Pytania do dostawcy: co dokładnie obejmuje opłata za wsparcie (na przykład liczba zgłoszeń, godziny reakcji, kanał zgłoszeń); jak rozliczane są prace rozwojowe i integracyjne – abonamentem, pakietem godzin czy stawką za dzień.
Wiersz „szkolenia” ma cenę podawaną za dzień albo za osobę. Trzeba też ustalić, czy w cenie są materiały i czy po szkoleniu zostaje baza wiedzy.
Wiersz „dane” obejmuje narzędzia do deduplikacji i wzbogacania danych oraz kopie zapasowe i test odtworzenia danych.
Dalej: w jaki sposób dostawca informuje o aktualizacjach i co robi, jeśli aktualizacja psuje integrację; jak wygląda eksport danych i przekazanie wiedzy na koniec umowy.
Dla każdej pozycji z listy trzeba ustalić trzy rzeczy: właściciela po stronie firmy, tryb rozliczenia (opłata stała, pakiet godzin, praca własna) oraz horyzont planowania (miesiąc, kwartał, rok). Pozycje bez wskazanego właściciela to pierwszy sygnał, że budżet utrzymaniowy będzie rozliczany dopiero po fakcie.
Trzy tryby rozliczenia pozycji z listy: opłata stała (licencje, wsparcie, konektory), pakiet godzin albo stawka za dzień (rozwój, integracje, prace na danych) oraz praca własna zespołu (czas administratora, szkolenia, komunikacja). Opłaty stałe planuje się w cyklu miesięcznym i rocznym, pakiety godzin w kwartale, a pracę własną w godzinach zespołu.
Punkt odniesienia dla skali: roczne utrzymanie rozwiązania IT kalkuluje się na 10 tys. zł, w tym 5 tys. zł na utrzymanie sprzętu, a osobny budżet zmian to kolejne 10 tys. zł. W CRM dochodzą do tego opłaty licencyjne, konektory, prace na danych i szkolenia, więc ta kwota wyznacza dolny próg, a nie pełny koszt utrzymania.
Utrzymanie 10 tys. zł rocznie i zmiany 10 tys. zł rocznie dają 20 tys. zł rocznie, czyli 1 666,67 zł miesięcznie. To dolny próg dla samego IT, a nie pełny budżet CRM.
W przeliczeniu na miesiąc 10 tys. zł rocznie to niecałe 833 zł. Kwota 10 tys. zł na zmiany to odrębny budżet, a nie część utrzymania.
Do każdego wiersza wpisuje się dwie kwoty – netto i brutto – oraz cykl rozliczenia. Tylko na tej samej podstawie dwie oferty da się porównać i zamienić widełki na jedną liczbę.
Zakres prac rozwojowych obejmuje projektowanie, wykonanie i testowanie rozwiązań w zakresie nowych lub udoskonalonych systemów lub usług. Testy są więc częścią prac rozwojowych, a nie dodatkiem do nich; w budżecie trzeba je ująć razem z rozwojem.
Koszty prac badawczych zalicza się bezpośrednio do kosztów okresu, w którym je poniesiono. Nakłady na prace rozwojowe, po spełnieniu warunków, mogą być ujęte jako wartości niematerialne i prawne i rozliczane odpisami amortyzacyjnymi. To dwie różne pozycje o różnym rytmie rozliczania.
Prace rozwojowe mogą korzystać z ulgi B+R. Koszty kwalifikowane najpierw obniżają dochód jako koszty uzyskania przychodów, a następnie odlicza się je w zeznaniu rocznym w ramach ulgi, w limicie procentowym określonym w ustawie. Część budżetu rozwoju CRM zmniejsza więc podatek do zapłaty.
Ulga B+R to art. 26e ustawy o CIT oraz art. 5a pkt 38 ustawy o PIT. Działalność badawczo-rozwojowa obejmuje badania naukowe i prace rozwojowe, a badania naukowe dzieli się na podstawowe i aplikacyjne (art. 4a pkt 27 ustawy o CIT).
Ten sam zestaw pytań o opłaty stosuje się do każdego systemu, w tym do Firmao CRM. Dopóki nie ma na nie odpowiedzi, w budżecie zapisuje się widełki zamiast kwoty.
Zamknięta lista wierszy budżetu utrzymaniowego: licencje i subskrypcje; wsparcie dostawcy; czas administratora i zespołu; integracje z monitoringiem i reakcją na błędy; rozwój i konfiguracja z testami; pielęgnacja danych; szkolenia, dokumentacja i komunikacja; amortyzacja prac rozwojowych. Suma tych wierszy to roczny budżet utrzymania CRM.